Laba Bank Neo Turun, Kualitas Kredit Justru Membaik
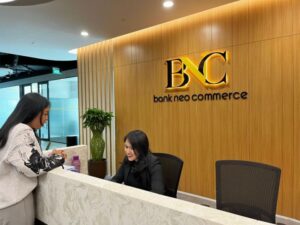
JAKARTA – Perbaikan kualitas kredit dan penguatan permodalan menjadi penopang kinerja PT Bank Neo Commerce Tbk (BBYB) di tengah penurunan laba bersih sebesar 7,12 persen secara tahunan pada kuartal III-2026. Hingga September 2026, bank digital tersebut membukukan laba bersih setelah pajak Rp430,98 miliar, lebih rendah dibandingkan periode yang sama tahun sebelumnya.
Di tengah tekanan laba, sejumlah indikator fundamental justru menunjukkan perbaikan. Rasio kredit bermasalah atau non-performing loan (NPL) bruto turun menjadi 2,78 persen dari 2,92 persen pada September 2025. Sementara itu, NPL neto tercatat sebesar 0,27 persen.
Dari sisi permodalan, rasio kecukupan modal atau capital adequacy ratio (CAR) meningkat menjadi 53,40 persen, dibandingkan 46,73 persen pada periode yang sama tahun sebelumnya. Modal inti juga tumbuh 10,41 persen secara tahunan menjadi Rp4,35 triliun dari sebelumnya Rp3,94 triliun.
Pejabat Sementara (Pjs) Direktur Utama Bank Neo Commerce Adrian Soewardjo mengatakan, capaian laba hingga kuartal III-2026 merupakan kelanjutan strategi perusahaan dalam memperkuat fondasi bisnis sebelum memasuki tahap pertumbuhan berikutnya.
“Stabilnya raihan laba hingga akhir kuartal III 2026 ini merupakan pencapaian yang menggembirakan bagi BNC. Namun, bagi kami, hal yang lebih penting adalah bagaimana pencapaian tersebut didukung oleh kualitas fundamental bisnis yang semakin baik,” ujar Adrian dalam keterangan tertulis, Selasa (3/11/2026).
Dari sisi pendapatan, pendapatan bunga bersih atau net interest income (NII) mencapai Rp1,69 triliun hingga September 2026. Nilainya meningkat secara berurutan dalam tiga kuartal pertama tahun ini, yakni Rp548,14 miliar pada kuartal I, Rp562,55 miliar pada kuartal II, dan Rp576,04 miliar pada kuartal III.
Pendapatan berbasis komisi atau fee based income juga meningkat 5,67 persen secara tahunan menjadi Rp90,55 miliar hingga September 2026. Pada periode yang sama tahun sebelumnya, pendapatan tersebut tercatat Rp85,69 miliar.
Sementara itu, penyaluran kredit masih mengalami kontraksi. Kredit yang disalurkan pada kuartal III-2026 turun 10,18 persen secara tahunan menjadi Rp6,72 triliun, dibandingkan Rp7,48 triliun pada periode yang sama tahun sebelumnya.
Per September 2026, total aset Bank Neo Commerce tercatat Rp17,19 triliun. Dana pihak ketiga (DPK) mencapai Rp11,86 triliun, sedangkan total kredit yang disalurkan tercatat Rp6,73 triliun.
Struktur pendanaan juga menunjukkan perbaikan melalui pertumbuhan dana murah atau current account saving account (CASA). Nilainya naik 1,33 persen secara tahunan menjadi Rp3,92 triliun. Rasio CASA meningkat menjadi 33,05 persen dari 28,40 persen pada September 2025.
Dari aspek efisiensi, rasio beban operasional terhadap pendapatan operasional (BOPO) membaik menjadi 81,77 persen dari 82,81 persen. Rasio biaya terhadap pendapatan atau cost to income ratio (CIR) juga turun menjadi 31,45 persen dari 31,59 persen.
Bank Neo Commerce turut mencatatkan rasio marjin bunga bersih atau net interest margin (NIM) sebesar 14,30 persen pada September 2026.
Adrian menyatakan perusahaan akan menjaga keseimbangan antara profitabilitas, efisiensi operasional, dan kualitas pertumbuhan bisnis. Penyaluran kredit juga akan dilakukan secara selektif dengan mempertimbangkan kualitas debitur, profil risiko, serta potensi imbal hasil.
“Strategi pertumbuhan yang kami jalankan saat ini bukan semata-mata mengejar peningkatan skala bisnis, melainkan memastikan bahwa setiap aktivitas usaha memberikan kontribusi yang sehat bagi Perseroan,” kata Adrian.
Dengan penurunan laba dan kontraksi kredit yang masih berlangsung, tantangan Bank Neo Commerce berikutnya adalah mempertahankan kualitas aset sekaligus memperkuat pendapatan. Perbaikan rasio permodalan, kredit bermasalah, dan efisiensi menjadi modal penting, tetapi konsistensi kinerja tersebut tetap perlu dibuktikan pada periode berikutnya.
Informasi kinerja keuangan dan pernyataan manajemen tersebut sebagaimana diberitakan Kontan, Selasa, (03/11/2026). []
Redaksi01