Kinerja Sangat Memuaskan, Bank Kalbar Cetak Laba Rp397,55 Miliar per September 2026
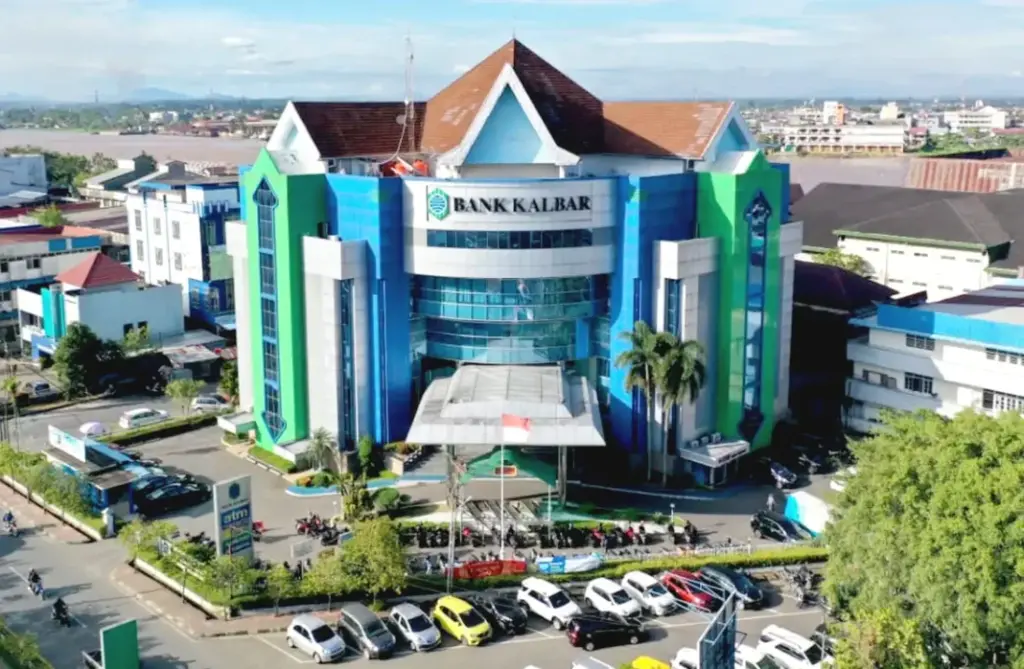
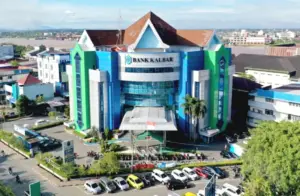
JAKARTA-Bank Pembangunan Daerah Kalimantan Barat (Bank Kalbar) berhasil membukukan kinerja positif di tengah kondisi industri perbankan yang penuh tantangan. Bank yang dipimpin Rokidi sebagai Direktur Utama ini mencatatkan laba bersih Rp397,55 miliar per September 2026, tumbuh 2,82 persen dibandingkan periode yang sama tahun sebelumnya sebesar Rp386,63 miliar.
Capaian tersebut menunjukkan kerja keras manajemen dan seluruh elemen Bank Kalbar dalam menjaga profitabilitas tetap solid di tengah situasi bisnis yang menantang.
Mengutip laporan keuangan Bank Kalbar pada Rabu (11/11/2026), kenaikan laba bank ini menarik karena pendapatan bunga relatif stagnan. Hingga September 2026, pendapatan bunga Rp1,55 triliun, hampir sama dengan Rp1,548 triliun pada September 2025 atau turun tipis 0,01 persen.
Tapi, bank kebanggaan masyarakat Kalimantan Barat ini berhasil menekan beban bunga 13,83 persen dari Rp398,11 miliar menjadi Rp343,04 miliar. Efisiensi biaya dana inilah yang menjadi salah satu faktor penting dalam menjaga pertumbuhan keuntungan.
Hasilnya terlihat pada pendapatan bunga bersih (net interest income/NII) yang meningkat 4,77 persen menjadi Rp1,21 triliun dari Rp1,15 triliun. Kinerja ini juga tercermin dari net interest margin (NIM) yang naik dari 6,30 persen menjadi 6,42 persen.
Peningkatan NIM menunjukkan kemampuan Bank Kalbar mengelola bisnis inti penyaluran dana makin apik, sehingga mampu menghasilkan pendapatan bunga bersih yang lebih besar dari setiap aset produktifnya.
Dari sisi biaya, beban operasional lainnya memang meningkat 6,13 persen menjadi Rp689,78 miliar dari Rp649,96 miliar. Biar begitu, kenaikan biaya itu belum mengganggu kemampuan bank dalam menghasilkan laba.
Rasio beban operasional terhadap pendapatan operasional (BOPO) Bank Kalbar justru membaik dari 70,31 persen menjadi 68,99 persen. Penurunan ini menandakan bank ini makin efisien dalam mengelola biaya untuk menghasilkan pendapatan, sekaligus memperlihatkan bahwa pertumbuhan pendapatan masih mampu mengimbangi pengeluaran operasional.
Lebih jauh, kinerja intermediasi juga menunjukkan perkembangan yang cukup apik. Penyaluran kredit dan pembiayaan syariah Bank Kalbar tumbuh 4,96 persen menjadi Rp18,09 triliun per September 2026, dibandingkan Rp17,23 triliun pada periode yang sama tahun sebelumnya.
Pertumbuhan ini memperlihatkan fungsi bank sebagai lembaga intermediasi tetap berjalan, meski kondisi ekonomi dan persaingan penghimpunan dana masih penuh tantangan. Rasio loan to deposit ratio (LDR) naik dari 84,43 persen menjadi 91,52 persen, masih berada dalam kisaran ideal 78-92 persen.
Dari sisi kualitas kredit, NPL gross Bank Kalbar tercatat 2,35 persen, sedikit meningkat dibandingkan 2,20 persen pada September 2025. Sementara itu, NPL net naik dari 0,72 persen menjadi 0,86 persen. Meski mengalami kenaikan, kedua rasio tersebut masih jauh di bawah batas aman 5 persen. Artinya, kualitas pembiayaan Bank Kalbar masih terjaga dan risiko kredit masih berada dalam batas yang terkendali.
Pada sisi pendanaan, dana pihak ketiga (DPK) Rp19,76 triliun, turun 3,17 persen dibandingkan Rp20,41 triliun pada September 2025. Tapi, ada perkembangan positif dalam komposisinya. Dana murah yang berasal dari giro dan tabungan justru meningkat 6,51 persen menjadi Rp13,86 triliun. Kenaikan ini membuat rasio dana murah (CASA) Bank Kalbar melonjak dari 63,78 persen menjadi 70,16 persen.
Sementara itu, deposito turun 20,22 persen menjadi Rp5,90 triliun. Penurunan deposito ini mencerminkan pergeseran struktur pendanaan dari dana berbiaya relatif mahal menuju dana murah, sehingga cost of fund Bank Kalbar lebih terkendali dan ruang untuk menjaga margin bunga makin terbuka.
Sementara, total aset Bank Kalbar tercatat Rp26,16 triliun, turun 1,54 persen dibandingkan Rp26,57 triliun pada September 2025. Meski aset sedikit menyusut, kemampuan bank dalam menghasilkan keuntungan dari keseluruhan aset tetap terjaga. Hal ini terlihat dari return on assets (ROA) yang naik dari 2,60 persen menjadi 2,61 persen.
Peningkatan ROA mengindikasikan produktivitas dan efisiensi bank dalam memanfaatkan aset untuk menghasilkan laba semakin baik. Dengan kata lain, Bank Kalbar masih mampu menjaga kualitas pemanfaatan aset di tengah perubahan struktur pendanaan dan dinamika bisnis.
Dari sisi permodalan, Bank Kalbar memiliki fondasi yang makin kuat. Modal inti meningkat 7,27 persen menjadi Rp4,55 triliun dari Rp4,25 triliun pada September 2025. Penguatan itu turut tercermin pada capital adequacy ratio (CAR) yang naik dari 36,72 persen menjadi 38,70 persen.
Rasio tersebut menunjukkan kapasitas permodalan yang solid untuk menyerap risiko sekaligus memberikan ruang bagi bank dalam mengembangkan bisnis. Dengan modal yang makin tebal, Bank Kalbar memiliki bantalan yang lebih kuat untuk menghadapi berbagai dinamika industri dan menangkap peluang pertumbuhan ke depan.
Adapun rasio rentabilitas lainnya menunjukkan perkembangan yang beragam. Return on equity (ROE) tercatat 11,92 persen. ROE menggambarkan kemampuan bank menghasilkan keuntungan dari modal yang dimiliki, sehingga makin tinggi rasionya makin baik pula produktivitas modal dalam mencetak laba.
Di sisi lain, cost to income ratio (CIR) membaik dari 57,55 persen menjadi 54,86 persen. Penurunan CIR menunjukkan pengelolaan biaya yang makin efektif dibandingkan pendapatan yang dihasilkan. Kombinasi perbaikan NIM, BOPO, CIR, dan ROA memperlihatkan bahwa sejumlah indikator efisiensi dan profitabilitas Bank Kalbar masih mencatatkan rapor yang relatif biru.
Kinerja Bank Kalbar per September 2026 memperlihatkan kemampuan menjaga pertumbuhan laba di tengah dinamika bisnis yang tidak mudah. Pertumbuhan kredit, peningkatan dana murah, penurunan beban bunga, serta penguatan modal menjadi sejumlah catatan positif yang layak mendapat perhatian.(*)