Rumah Subsidi Baru 45,73 Persen, Daya Beli Jadi Sorotan
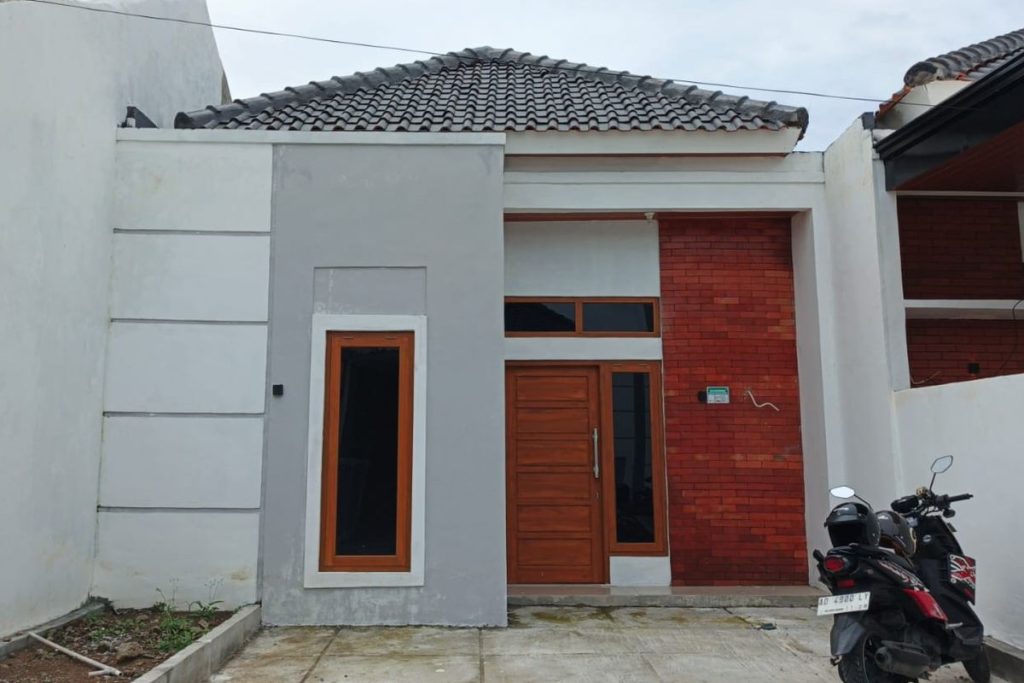
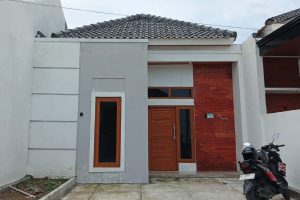
JAKARTA – Penyaluran rumah subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) hingga akhir kuartal III 2026 baru mencapai 160.070 unit atau 45,73 persen dari target 350.000 unit. Capaian tersebut menunjukkan tantangan kepemilikan rumah masih berkaitan erat dengan kemampuan masyarakat memenuhi persyaratan pembiayaan, terutama bagi konsumen yang baru memasuki dunia kerja.
Dari total rumah subsidi yang telah tersalurkan, hanya 17 unit berupa hunian vertikal, sedangkan sebagian besar merupakan rumah tapak. Rendahnya realisasi tersebut memunculkan perhatian terhadap kemampuan masyarakat, khususnya kelompok usia muda, untuk masuk ke pasar perumahan.
Kepala Departemen Riset Colliers Indonesia Ferry Salanto mengatakan, rendahnya penyaluran rumah subsidi tidak tepat jika hanya dikaitkan dengan perubahan gaya hidup generasi Z yang dianggap lebih mengutamakan liburan dan pengalaman.
“Harus hati-hati menyimpulkan penurunan jumlah rumah subsidi karena Gen Z lebih memilih lifestyle untuk berlibur daripada membeli rumah. Menurut saya enggak sesimpel itu. Persoalan yang lebih fundamental adalah affordability dan bankability, yaitu kemampuan mereka dan apakah mereka layak dinilai oleh bank untuk bisa mencicil,” ujar Ferry Rabu, (07/10/2026), sebagaimana diberitakan Kontan, Rabu, (07/10/2026).
Menurut Ferry, tantangan membeli rumah tidak berhenti pada harga jual. Calon pembeli juga perlu menyiapkan uang muka, biaya transaksi, serta memastikan kemampuan membayar angsuran secara konsisten dalam jangka panjang.
“Setiap orang pasti punya keinginan untuk memiliki rumah, tetapi masalahnya kemampuan untuk masuk ke pasar perumahan ini memang semakin sulit dan semakin berat. Jadi bukan hanya soal harga rumahnya, tapi juga kemampuan menyediakan uang muka, biaya transaksi, kemudian apakah mereka bisa konsisten mencicil setiap bulannya, dan yang paling penting apakah mereka dinilai layak oleh bank,” kata Ferry.
Persoalan tersebut menjadi semakin kompleks bagi pekerja muda yang masih berada pada tahap awal karier. Pertumbuhan pendapatan kelompok ini belum tentu sejalan dengan kenaikan biaya hidup, sementara kepemilikan rumah membutuhkan komitmen pembiayaan dalam waktu panjang.
Selain pendapatan, bank juga mempertimbangkan profil dan riwayat keuangan calon debitur ketika menilai pengajuan Kredit Pemilikan Rumah (KPR). Beban utang konsumtif maupun pinjaman daring dapat memengaruhi kemampuan calon pembeli untuk memperoleh pembiayaan.
Di sisi lain, pola pengeluaran generasi muda tetap menjadi bagian dari persoalan daya beli. Kebutuhan sehari-hari, perjalanan, dan berbagai pengeluaran untuk pengalaman dapat memengaruhi ruang keuangan yang tersedia untuk membayar uang muka sekaligus cicilan rumah.
Dengan demikian, rendahnya realisasi FLPP hingga kuartal III tidak hanya menggambarkan persoalan pasokan rumah subsidi, tetapi juga tantangan dari sisi kemampuan masyarakat untuk mengakses pembiayaan. Perluasan akses rumah bagi kelompok muda membutuhkan dukungan yang tidak hanya berfokus pada harga rumah, tetapi juga pada kemampuan finansial dan kelayakan pembiayaan calon pembeli. []
Redaksi01