PPh UMKM 0,5 Persen Kini Dibatasi, CV dan PT Tak Dapat Fasilitas Baru
SLEMAN – Pemerintah mempersempit kelompok wajib pajak yang dapat memanfaatkan fasilitas Pajak Penghasilan (PPh) Final Usaha Mikro, Kecil, dan Menengah (UMKM) sebesar 0,5 persen melalui Peraturan Pemerintah (PP) Nomor 20 Tahun 2026. Ketentuan terbaru tersebut hanya membuka fasilitas bagi wajib pajak orang pribadi, perseroan perorangan, dan koperasi yang memenuhi persyaratan.
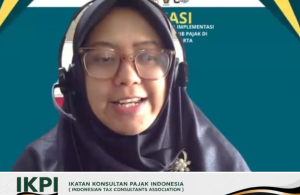
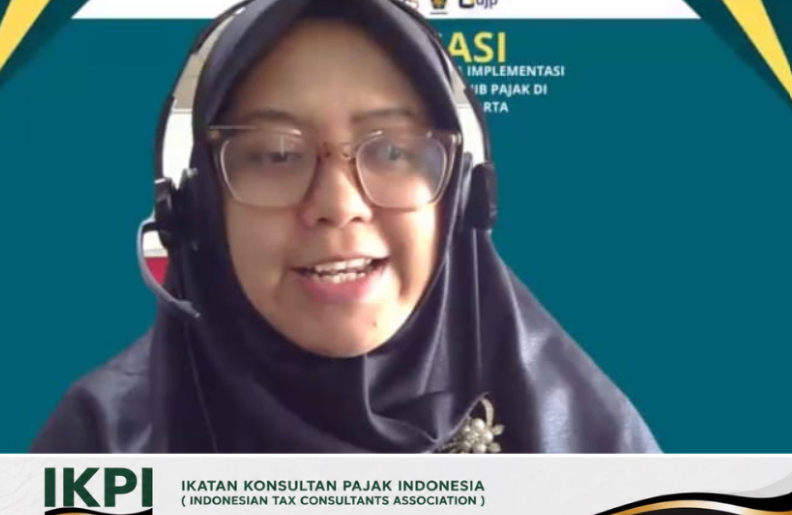
Penegasan tersebut disampaikan Windah Ferry Cahyasari, Fungsional Penyuluh Ahli Pertama Kantor Wilayah Direktorat Jenderal Pajak Daerah Istimewa Yogyakarta (Kanwil DJP DIY), dalam Sosialisasi Ketentuan PP 20 dan Peraturan Menteri Keuangan (PMK) Nomor 44 serta Implementasi Kuasa dalam Pendampingan Wajib Pajak yang digelar Ikatan Konsultan Pajak Indonesia (IKPI) Cabang Sleman bersama Kanwil DJP DIY dan Universitas Janabadra Yogyakarta, Jumat (18/09/2026).
“Yang bisa menggunakan tarif 0,5 persen sekarang hanya orang pribadi, perseroan perorangan, dan koperasi sepanjang memenuhi ketentuan PP 20,” kata Windah, sebagaimana diberitakan Ikpi, Jumat, (18/09/2026).
Perubahan tersebut merupakan revisi atas PP Nomor 55 Tahun 2022. Windah menjelaskan, PP 20 Tahun 2026 tidak menghapus seluruh ketentuan lama, melainkan mengubah sejumlah pasal yang mengatur PPh, terutama terkait wajib pajak dengan peredaran bruto tertentu.
Salah satu perubahan utama terdapat pada kelompok penerima fasilitas PPh Final UMKM. Jika sebelumnya fasilitas dapat mencakup badan usaha seperti persekutuan komanditer (CV), firma, perseroan terbatas (PT), Badan Usaha Milik Desa (BUMDes), dan Badan Usaha Milik Desa Bersama (BUMDesma), ketentuan baru tidak lagi memasukkan kelompok tersebut sebagai penerima baru.
Meski demikian, badan usaha yang sebelumnya telah menggunakan fasilitas berdasarkan ketentuan lama tetap mendapatkan masa transisi sesuai dengan ketentuan yang berlaku. Artinya, perubahan aturan tersebut tidak serta-merta menghilangkan fasilitas bagi seluruh badan usaha yang telah lebih dulu memanfaatkannya.
Di sisi lain, besaran tarif dan batas omzet yang menjadi dasar pengenaan PPh Final UMKM tidak mengalami perubahan. Pemerintah tetap menetapkan tarif sebesar 0,5 persen dengan batas peredaran bruto Rp4,8 miliar.
“Tarifnya masih tetap 0,5 persen dan batas omzetnya juga tetap Rp4,8 miliar,” ujarnya.
Windah menyebut perubahan dalam PP Nomor 20 Tahun 2026 lebih berfokus pada penentuan pihak yang berhak memperoleh fasilitas serta mekanisme untuk memastikan kelayakan wajib pajak berdasarkan aturan terbaru.
Pengaturan tersebut juga berkaitan dengan upaya mencegah penyalahgunaan fasilitas pajak. Salah satu praktik yang menjadi perhatian adalah first splitting, yakni pemecahan kegiatan usaha menjadi sejumlah entitas agar masing-masing tetap berada di bawah batas omzet Rp4,8 miliar sehingga dapat mempertahankan penggunaan tarif UMKM.
Selain mengatur kelompok penerima fasilitas, PP Nomor 20 Tahun 2026 memperjelas metode penghitungan batas omzet Rp4,8 miliar. Penghitungan dilakukan melalui mekanisme agregasi terhadap penghasilan tertentu sesuai dengan ketentuan dalam regulasi tersebut.
Dengan perubahan itu, pemanfaatan tarif PPh Final UMKM 0,5 persen diarahkan agar tetap mengikuti kriteria wajib pajak yang ditetapkan pemerintah, sekaligus membatasi celah penggunaan fasilitas melalui pemisahan entitas usaha. []
Redaksi01